9月29日,ISAPS发布2025年度全球调查。此前我们解读的ASPS报告主要观察美国整形外科医师,ISAPS则估算全球整形外科医师的操作量,两者不能直接拼接比较。
这份新报告的核心数字是 3,520.4万例。与上年相比,ISAPS公布的可比项目总量下降 8.7%。但把手术、非手术和细分项目拆开,看到的并非同一种走势。
01|2025年的总盘与板块
| 板块 | 2025年估算 / 可比同比 |
|---|---|
| 全部项目 | 3,520.4万例 / -8.7% |
| 美容手术 | 1,788.4万例 / -0.4% |
| 非手术 | 1,732.0万例 / -15.7% |
| 手术分化 | 面头部 +3.2%;乳房 +5.7%;身体及四肢 -8.9% |
| 非手术分化 | 注射 -16.2%;面部年轻化 -0.8%;其他 -29.3% |
总量下滑,主要由非手术端带动。手术三大板块中,乳房与面头部上行,身体及四肢回落;非手术三大板块则全部下降。[1,pp.11—13]
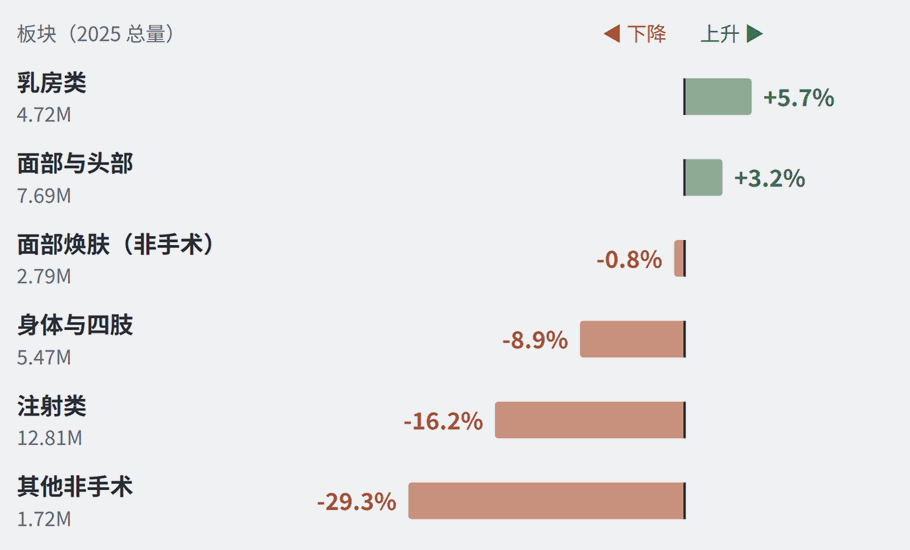
报告新增了部分项目,单独披露的国家或地区由32个增至51个。因而「2025年估算总量」与「可比项目同比」回答的是两个不同问题。尤其手术公开总量高于2024年,官方可比同比却仍为-0.4%,不能把前者直接写成手术市场增长。[1,p.4,pp.9—13]
02|手术项目在增长什么,非手术项目在失去什么
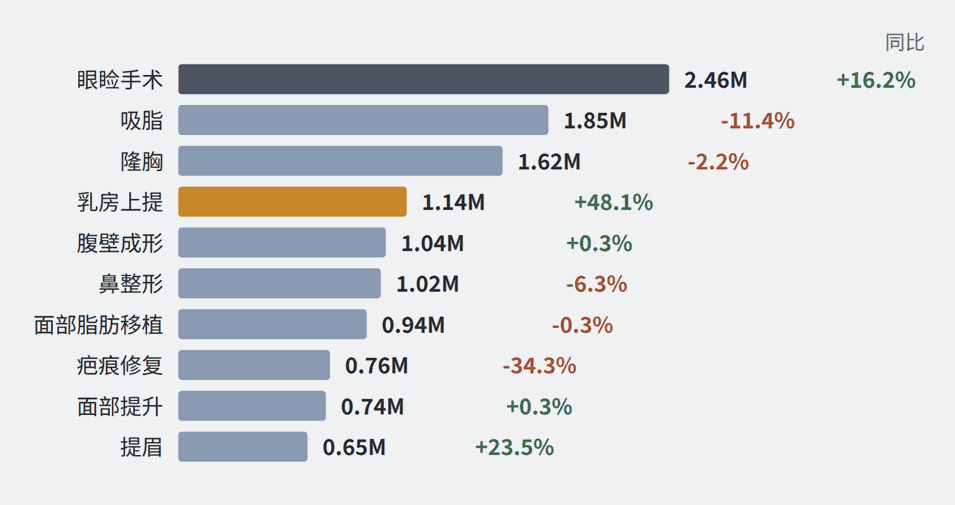
眼睑手术以245.8万例继续居首,较上年增长16.2%;乳房提升增长48.1%,进入手术前五。吸脂仍排第二,但同比下降11.4%。排行榜的稳定,掩盖了项目之间的方向差异。[1,p.9]
非手术端的分化更明显:前十项目中,只有非手术紧肤增长,达到152.9万例,增长23.3%。肉毒毒素仍是第一大项目,但下降7.0%;透明质酸下降25.2%,比上年少约160万例。[1,p.10]
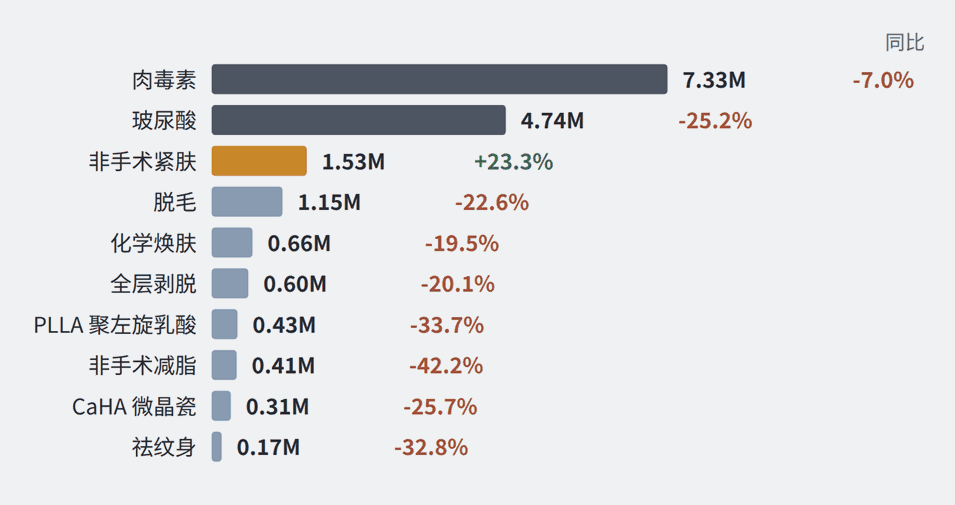
这里可以形成一个明确的年度判断:2025年不是所有医美项目同步降温,压力主要集中在高频非手术项目,尤其是注射类。但报告并未解释这种变化究竟来自终端需求、提供者结构、地区构成,还是多种因素叠加。
03|放回六年:总量上移,手术与非手术换位
从每年公开的估算总数看,全球操作量由2020年的约2,453万例升至2025年的约3,520万例,增幅约44%;2024年达到约3,795万例,此后首次回落。这条线适合展示报告发布值的历史轨迹,不能当作严格同口径的市场增长曲线。2025年项目定义与样本覆盖已有变化。[1,p.4;3]
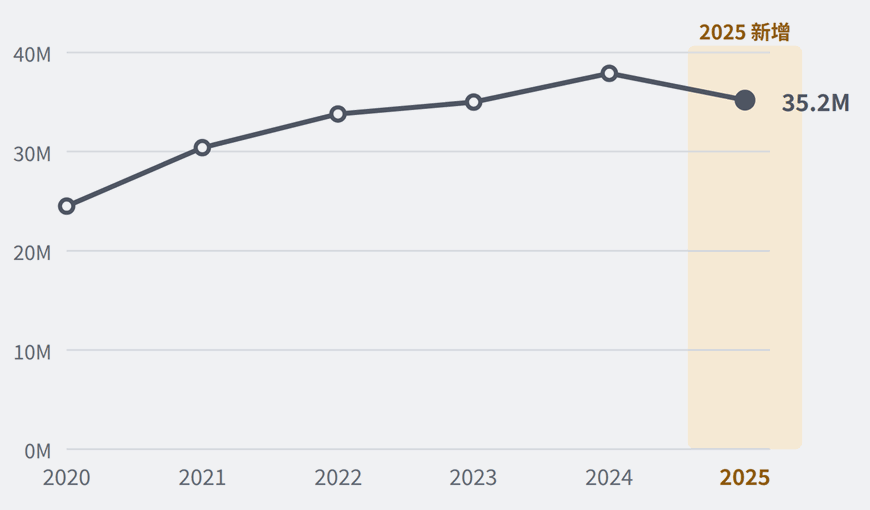
更值得注意的是结构。2020至2025年,公开估算中的手术量增长约77%,非手术增长约20%;到2025年,手术量首次反超非手术。这两个跨年增幅描述发布值,不宜当作完全同口径增长率。[1,pp.9—13;3]
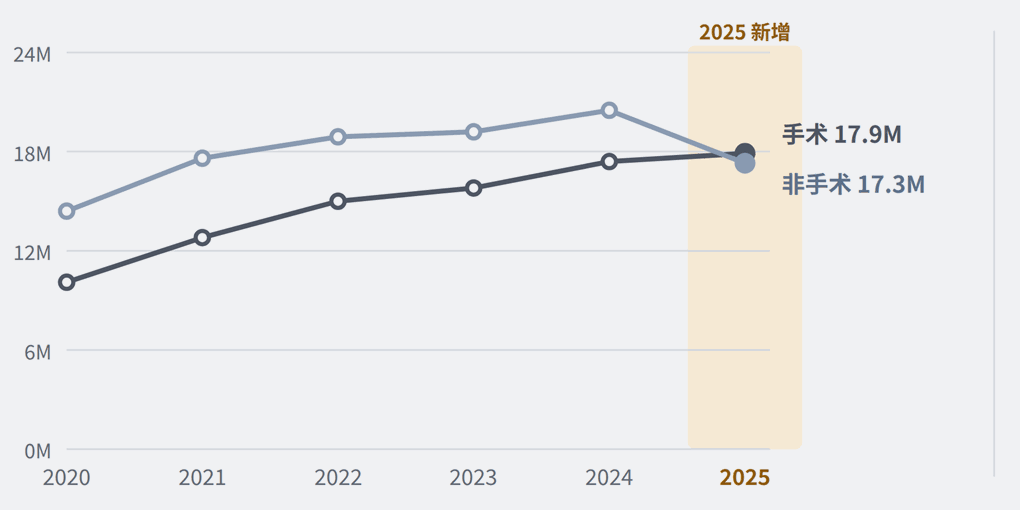
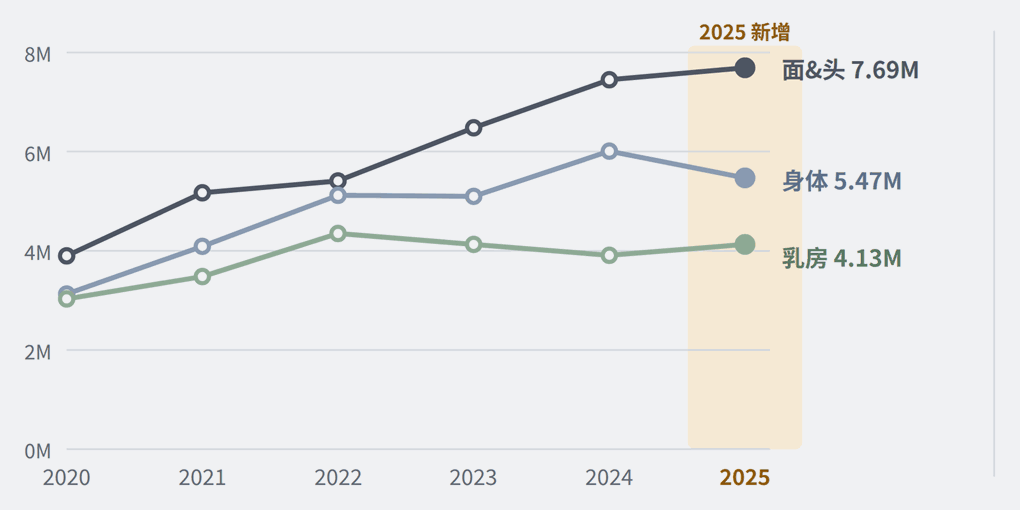
手术内部的变化更有连续性:面部与头部六年间持续扩大,2025年达到768.6万例;身体及四肢2025年下降8.9%。乳房类2025年的公开总量含新增的「乳房二次手术」,不能把与上年的总量差额都视为自然增长。[1,p.11]
04|注射材料:操作量与医生覆盖率出现背离
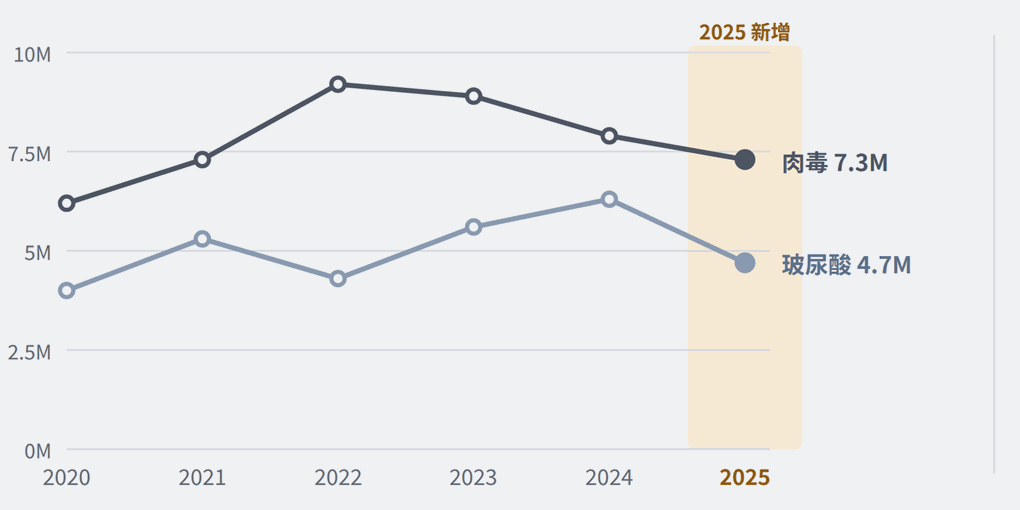
肉毒毒素在2022年见顶后连续回落;2025年透明质酸操作量为473.8万例,低于报告所列2021年水平。两者依然占非手术项目的近七成,但「大项目」并不意味着仍在增长。[1,p.10]
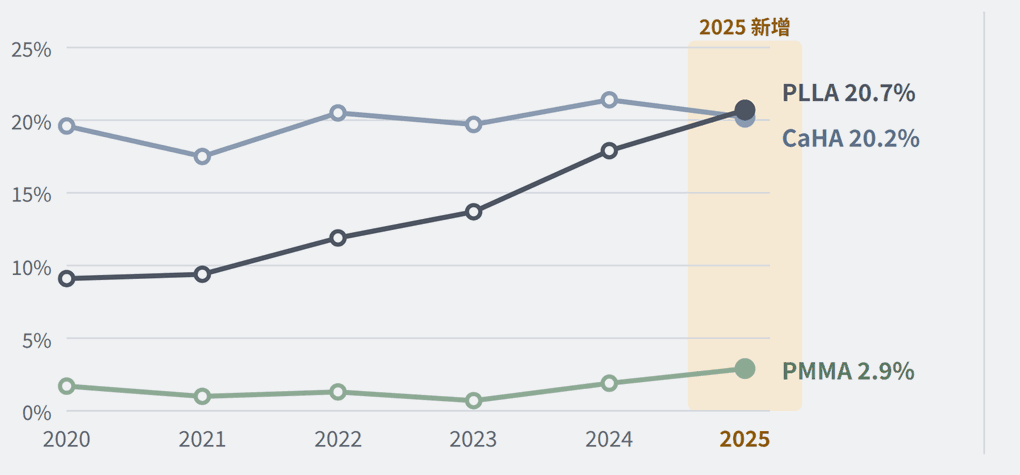
另一面是医生覆盖:开展PLLA项目的受访整形外科医师比例,从2020年的约9.1%升至2025年的20.7%,略高于CaHA的20.2%。但PLLA的2025年估算操作量仍下降33.7%。更多医生开展某项目,与这个项目当年做了更多例次,不是一回事。目前也没有证据证明PLLA或其他再生材料已经承接了透明质酸减少的治疗量。[1,pp.10,97;3]
05|国家排名之外,要看手术与非手术结构
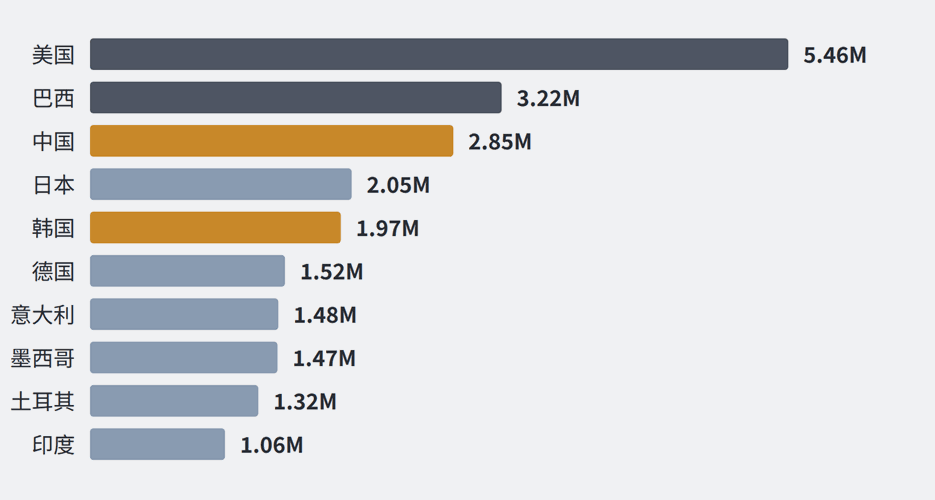
2025年单独披露的国家或地区中,美国以546.1万例居首,巴西321.7万例第二,中国284.5万例第三,韩国196.6万例第五。相较2024年,中国和韩国进入2025年单独披露榜单,使东亚的整形外科医师项目结构更清晰。[1,pp.18—19,83]
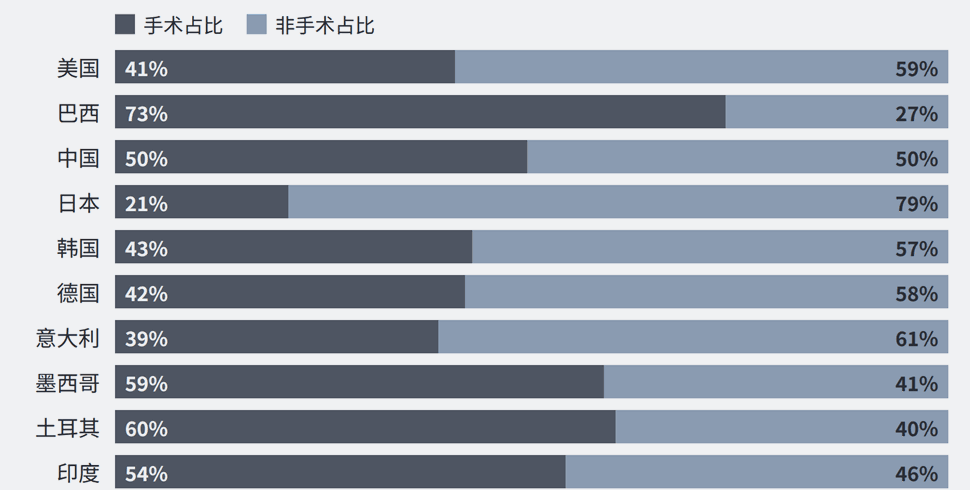
同在前十,各地组合却差异很大:巴西手术占约73%,日本非手术占约79%;美国非手术占约59%,中国的手术与非手术几乎各半。国家总量相近,不代表项目需求和机构能力的组合相近。[1,p.83]
结语|下一轮要验证的四个问题
2025年最明确的信号是非手术端回落、手术端基本持平,以及面部和提升类项目的相对韧性。六年图表则显示,报告公开总量已明显高于2020年,但2025年出现转折,且手术与非手术的相对位置改变。
接下来值得持续核对四件事:透明质酸下降是否跨地区、跨专业同步发生;紧肤与提升的增长能否持续;医生开展再生材料的比例上升,何时能反映到操作量;中国与韩国纳入完整统计后,东亚的结构变化能否在下一年得到验证。这些是后续观察的问题,不是2025年报告已经给出的因果答案。
资料来源
[1] International Society of Aesthetic Plastic Surgery, ISAPS International Survey on Aesthetic/Cosmetic Procedures Performed in 2025, released 29 September 2026, pp. 4, 9—13, 18—19, 83, 97. https://www.isaps.org/media/ua4leneo/isaps-global-survey_2025.pdf
[2] American Society of Plastic Surgeons, 2025 Plastic Surgery Statistics Report. https://www.plasticsurgery.org/documents/news/statistics/2025/plastic-surgery-statistics-report-2025.pdf
[3] ISAPS, Global Survey 2020—2024;历年图表由研美思维据各年度报告整理。https://www.isaps.org/discover/about-isaps/global-statistics/
数据说明:本文的「例次」是估算的操作项目次数,不是独立患者人数。图中2020—2025年曲线由各年度公开报告值构成;涉及2025年同比时,以ISAPS公布的可比项目变化率为准。