八月底的上海,IMCAS China。
我惊讶的发现:现场韩国展商占据了整体的三分之一强,而这其中又有约四分之三,是第一次在中国亮相。
就在昨天9月28日,韩国新闻媒体报道:VAIM,再生类注射产品 Juvelook 的生产商,正在被它的大股东、韩国私募 Premier Partners 挂牌出售。今年六月,Premier 已经选定高盛担任出售顾问。此时,距离华熙生物作为总代理,Juvelook 在中国获得 NMPA 注册证刚好两个月。
从“一个市场”,到“一座工厂”
一直以来我们说到韩国医美,总是把它当作一个国家市场:医美的渗透率,价格和技术,明洞的诊所,韩流带来的审美输出。
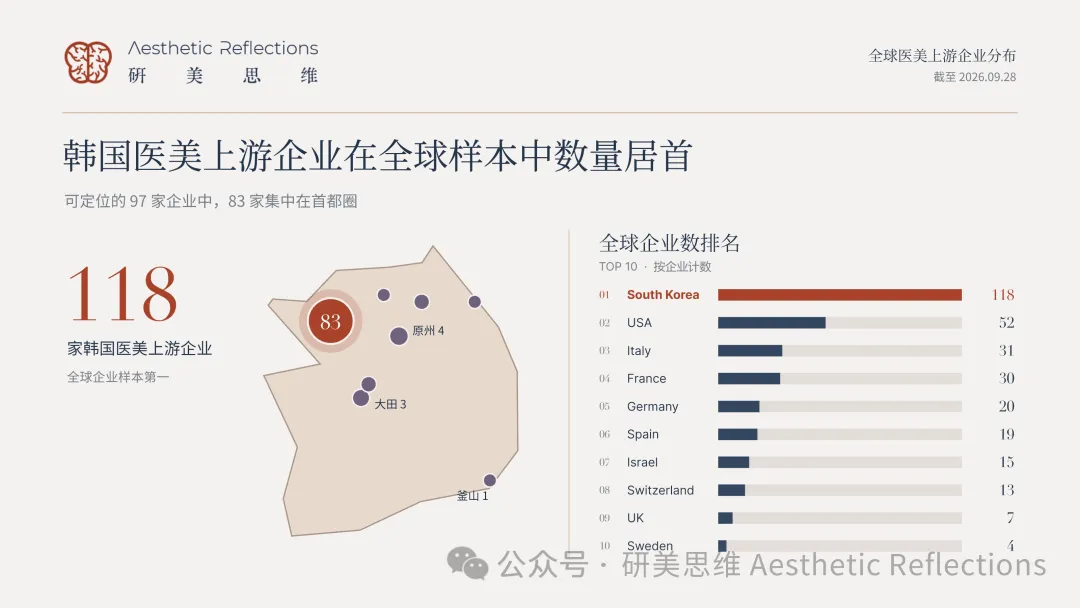
但这两年,我越来越清楚地感受到一个变化:韩国正在从医美消费地,变成一座面向全球的医美产品工厂。
深扒一下昨天的新闻背后。
Juvelook母公司的操作,堪称商学院教科书级别。2023年,Premier 以约 800 亿韩元(约六千万美元)收购了 VAIM 的存量股份和可转债,之后通过增持和关联公司合并,把持股比例提到了九成左右。收购时,VAIM 的年收入只有一百多亿韩元。随着 Juvelook 在韩国国内和海外热销,去年收入达到 1261 亿韩元,营业利润 803 亿韩元,营业利润率超过六成。如今市场给出的估值,在 2 万亿韩元左右,约合 15 亿美元。
三年时间,VAIM 目前的市场估值较当年的收购金额翻了25倍。这样的资本故事,放在任何一个行业都足够耀眼。
还有一条重磅的消息:今年上半年,美国制药巨头礼来通过旗下的 Lilly Ventures,接触了多家韩国医美企业,Hugel、Classys、Medytox、GC Wellbeing 都在名单之上。据悉,礼来考虑的不只是股权投资,还包括联合开发。
全球市值高峰的药企把目光从减重市场投向了韩国医美。
资本早已写好了剧本
如果只看 VAIM,你可能会说这是某个产品的成功。但要是把过去几年近几年的韩国医美相关交易整理后放在一起,故事的走向无比清晰:
2022年,贝恩资本以约 6700 亿韩元拿下射频、超声设备龙头 Classys 60.84% 的股权,随后又追加收购了同类企业 Ilooda。
2023年,韩国私募 Hahn & Company 以约 9700 亿韩元收购激光设备商 Lutronic。第二年,它反手买下了美国老牌医美设备企业 Cynosure。
2024年,欧洲医疗私募 Archimed 以约 1.08 万亿韩元收购了 Jeisys Medical。
2025年,VIG Partners 以每股 12500 韩元发起公开要约收购,拿下医美设备商 Viol 超过 95% 的股份,并从韩国科斯达克(KOSDAQ)私有化退市。
私募的逻辑向来直白,跟辛辛苦苦的实业不同:买进来,重组,出海扩张或追加并购,把企业做大、做贵,再卖出去。
医美上游企业简直天然适合这套打法,产品力加上多市场准入,直接换算成收入和估值。
太佩服资本们的“回本”方式。
贝恩资本并没有急着整体出售 Classys。它在2024、2025年做了两轮资本重组,通过大宗交易回收了超过 5500 亿韩元,加上分红,初始投资的相当大一部分已经收回。CVC 则在2024年9月以 2000 亿韩元可赎回可转换优先股入股 Rejuran 的生产商 PharmaResearch,拿到约 10% 股权;一年后,又通过约 1900 亿韩元的资本重组,提前收回了大部分本金,手里的股份一股没少。
今年上半年,韩国私募作为卖方完成的 20 笔收购交易里,有 11 笔的买家同样是私募,交易金额合计 2.06 万亿韩元。一位韩国投资界人士说,韩国国内医美行业的私募投资周期“正在进入下一阶段”,未来这些企业的主人,可能会从产业方变成一轮又一轮的私募。
Flagship Pioneering 韩国特别顾问 Lee Byung-gun 的看法则更积极。他认为,韩国企业成为全球巨头合作、投资和并购的对象,本身就有利于韩国产业出海;而与主要国家相比,韩国的风投和并购市场还太小,需要更加活跃。
中国,成为了韩国资本故事中的重要配角
没有什么市场是中国人内卷不了的,国产注射产品的价格一路下探,机构和代理商都在寻找差异化产品。“进口”两个字,在国人心目中,依然有它的溢价空间。
LG 化学的伊婉曾经在相当长一段时间内占据了中国的中端市场,如今大批韩国品牌积极主动的谋求和中国的医美公司谈代理,快速铺开各级经销渠道。中国市场支撑起了韩国医美工厂的主要产能。
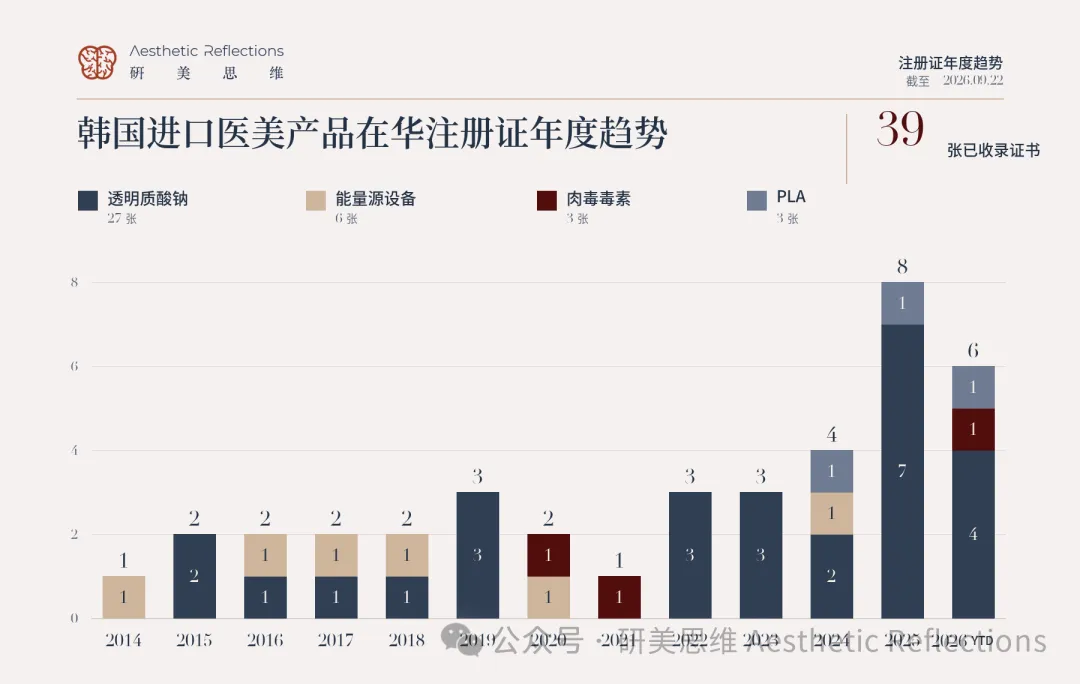
中国市场的销量,又反过来成为韩国企业估值的支撑,吸引资本进场,也让资本更快地退出、转手。
韩国肉毒毒素龙头 Hugel 就是一个缩影。它如今的大股东是一个国际私募财团,正在美国、中国、巴西几个主要市场同步扩张;而核心业务能增长多少、企业价值能抬到多高,将直接决定未来资本退出的规模。
一环扣一环。某种意义上,韩国企业是借中国市场的“卷”,完成了自己的估值跃迁。
商业故事和资本流向本就如此。但作为身处其中的中国从业者,我们有必要看清:在这个故事里,作为重要角色的我们得到的是什么。
热闹表相下的三道算术题
第一道题:成本。
《晏子春秋》里说:“橘生淮南则为橘,生于淮北则为枳。”一件产品跨过国境线,它的成本结构也随之改变。
在韩国本土,这些医美产品非常便宜。VAIM 六成以上的营业利润率就是证明:制造成本不是问题。可一旦要进入中国,三类医疗器械的注册周期、临床投入、注册资金,再加上进口关税、层层渠道加价,到了终端,价格早已不是原来的样子。
第二道题:价格锚。
我记得韩国化妆品在中国风光走过的每一步。
十多年前,韩妆在中国风光无两。2017年,受萨德事件影响,赴韩中国游客骤减,韩国美妆龙头爱茉莉太平洋当年营收下滑 10%,营业利润下滑 32.4%。再后来是国货美妆崛起,2024年前三季度,爱茉莉太平洋在大中华区的销售连续三个季度同比下滑,旗下兰芝调整线下布局,雪花秀、悦诗风吟等品牌也普遍承压。与此同时,北美在它海外业务中的占比,从2021年的 5.5% 升到了2023年的 20.5%。
韩妆在中国消费者心里,始终是“好用、时髦、性价比高”,却很少真正站上“奢侈品”或者“高端品”的位置。当中国市场转冷,它们的选择是转身向西。
这种认识,基本可以肯定会投射在韩国医美产品身上。它们能卖得好,但很难像欧美品牌那样卖出高价。欧美品牌的溢价背后,是几十年的临床证据和医生教育体系带来的心智,这不是一两年疯狂铺货的新品能补上的课。
第三道题:距离。
中韩之间的出行,做个医美操作甚至当天可以往返。
根据韩国保健产业振兴院的数据,2025年赴韩就医的外国患者达到 201 万人次,同比增长 71.9%。其中中国患者 61.8 万人次,占 30.8%,是第一大来源国;在皮肤科就诊的中国患者就有 45.9 万人次。
这股潮流仍在升温。上个月,金·卡戴珊到访首尔,她在皮肤科接受治疗的照片在社交网络上被广泛传播。针对外国游客的医美服务正在被专门排兵布阵。
这意味着如果一款韩国产品在中国定价过高,消费者的选择很简单:订一张机票,周末去首尔打,还能顺便江明洞逛个街。
对在中国花了大价钱做注册、做市场教育的代理商来说,这是一个相当尴尬的局面:定价的天花板是可见的,你辛辛苦苦把品牌在中国打响了,客人却飞去了韩国消费。
稀缺,从来不是护城河
国内医美材料赛道这几年的经历,就是现成的注脚。
从首款产品上市时的一枝独秀,到十余款同类产品相继获批、更多产品排队等证,终端价格从五位数一路跌到部分渠道的千元级促销价。中国市场最常见的价格战就来了。
韩国人自己也看得很清楚。安永 EY-Parthenon 合伙人 Boram Lee,是 VAIM、Viol 等多笔韩国医美并购背后的财务尽调顾问。她在最近的一次采访中说,评估一家 K-beauty 企业时,她们会格外警惕那些严重依赖单一热门成分或产品的公司,因为这个行业对趋势太敏感,眼下的好业绩未必能延续。
韩国人自己的投资顾问都在提防“单一爆款”,我们没有理由不小心。
展望未来:当十款韩国再生材料、二十款韩国玻尿酸同时涌入中国,“进口”带来的稀缺感还剩多少?
内卷不会消失,只是内卷的对象,从国产货加上了了韩国货。
真正的赢家是谁
韩国产品的进入,给中国消费者带来了更多选择,也在倒逼国内企业提升品质和审美,离时尚更近一些,离新产品和材料更近一些,这是好事。
但是!在这一轮热潮里,价值最终沉淀在了哪里?
品牌和知识产权在韩国,估值和退出收益在韩国企业及其背后的全球资本。而注册成本、市场教育、渠道风险,相当一部分留在了中国。
更值得注意的是,很多韩国企业,不少本身就是资本收购而来,几年之内很可能再次易主,甚至是“私募卖给私募”。你今天签下的代理协议,明天面对的可能是一个全新的股东。你在中国建立起来的品牌认知,归属于谁?
我始终认为,中国的产品技术并不逊色于韩国。在一些新材料、再生医学的方向上,中国企业甚至已经走在前面。
那为什么,我们会甘愿做那条“通道”?成为韩国医美工厂最大的海外市场?
写给行业的伙伴
如果你正在考虑代理一款韩国产品,先不要因为韩国两个字主动加上光环,先把账算清楚:注册周期多长,独家期多久,品牌资产归谁,对方股权变动时合同怎么处理,退出条款是否对等。尤其要问一句:这家公司背后的股东是谁,他们打算持有多久?
《周易》有言:“穷则变,变则通,通则久。”
中国医美的内卷,已经走到了“穷”的时候。变的方向,不应该只是换一批进口货来卷,而是想清楚:在这场全球分工里,我们要不要屈从资本的裹挟,做故事的配角,还是做讲故事的人。